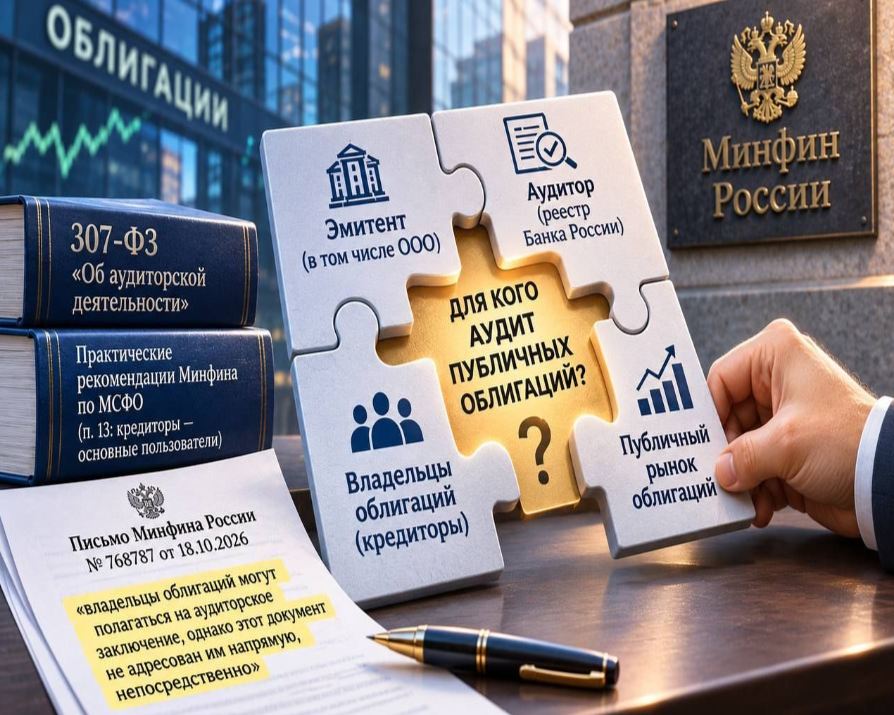
Министерство финансов России не поддержало предложение Ассоциации инвесторов «АВО» предоставить владельцам облигаций право самостоятельно обращаться в суд с требованием признать аудиторское заключение заведомо ложным. При этом аргументация ведомства вступает в противоречие с назначением публичного аудита, положениями законодательства и опубликованными самим Минфином документами о пользователях финансовой отчётности.
Ассоциация получила письмо, подписанное заместителем министра финансов В.В. Колычевым. Ответ подготовлен на обращение, поступившее из Администрации Президента Российской Федерации, с учётом мнений Минэкономразвития, Банка России и саморегулируемой организации аудиторов «Содружество».
АВО считает необходимым публично прокомментировать основные доводы министерства.
1. Если аудиторское заключение не адресовано облигационерам, для кого установлен специальный реестр аудиторов Банка России?
В пункте 4 своего ответа Минфин утверждает:
«владельцы облигаций могут полагаться на аудиторское заключение, однако этот документ не адресован им напрямую, непосредственно».
Далее ведомство делает вывод о наличии дополнительных ограничений применения аудиторского заключения владельцами облигаций.
Однако действующее законодательство предусматривает специальный режим аудита именно для эмитентов, привлекающих финансирование на публичном рынке ценных бумаг.
Согласно статьям 5 и 5.1 Федерального закона № 307-ФЗ «Об аудиторской деятельности», организации, ценные бумаги которых допущены к организованным торгам, обязаны проводить аудит и относятся к общественно значимым организациям на финансовом рынке (ОЗОФР).
Аудиторские услуги таким организациям вправе оказывать только аудиторские организации, внесённые в специальный реестр Банка России.
Важно, что требования распространяются не только на акционерные общества.
Эмитентом облигаций может выступать обычное общество с ограниченной ответственностью. Такое ООО не имеет акций и может выходить на биржу исключительно для привлечения долгового финансирования.
Возникает принципиальный вопрос: для кого государство установило повышенные требования к аудиту такого эмитента?
У компании может быть один участник, обладающий возможностью получать внутреннюю информацию, и тысячи владельцев облигаций, принимающих инвестиционные решения на основании публичной отчётности.
Именно допуск облигаций к организованным торгам становится основанием для отнесения такого эмитента к общественно значимым организациям на финансовом рынке.
Получается противоречивая конструкция: публичное обращение облигаций требует привлечения аудитора со специальным допуском Банка России, но владельцам этих облигаций отказывают в праве самостоятельно поставить перед судом вопрос о заведомой ложности аудиторского заключения.
На наш взгляд, такая позиция требует существенно более убедительного обоснования.
2. Реальный пример: ООО «Оил Ресурс» и Семён Гарагуль
Показательным примером служит эмитент биржевых облигаций ООО «Оил Ресурс», ранее носивший название ООО «Ойл Ресурс Групп».
Компания привлекала финансирование на публичном долговом рынке, оставаясь обществом с ограниченной ответственностью.
Согласно раскрытой эмитентом корпоративной информации, единственным участником ООО «Оил Ресурс» является АО «Кириллица», осуществляющее также функции управляющей организации. Генеральный директор АО «Кириллица» — Семён Сергеевич Гарагуль.
В опубликованной ранее схеме владения группы Семён Гарагуль был указан как единственный конечный собственник АО «Кириллица», через которое осуществлялось владение «Оил Ресурс».
Таким образом, перед нами пример публичного долгового эмитента с единственным участником и концентрированной структурой корпоративного контроля.
При этом на биржевом рынке его облигации приобретали сторонние инвесторы, не обладавшие правами участия в управлении компанией.
В 2026 году эмитент столкнулся с проблемами исполнения обязательств по облигациям. Факты неисполнения обязательств отражены в официальном раскрытии информации и материалах Московской биржи.
Важно подчеркнуть, что сам по себе дефолт не является доказательством недостоверности финансовой отчётности или заведомой ложности аудиторского заключения. АВО не делает такого утверждения.
Но пример «Оил Ресурс» наглядно демонстрирует принципиальную разницу в положении собственника и публичных кредиторов.
Собственник через органы управления и подконтрольные ему корпоративные структуры располагает механизмами получения информации о деятельности бизнеса. Владельцы облигаций такими полномочиями не обладают.
Для них публичная финансовая отчётность и аудиторское заключение являются важнейшими источниками информации, позволяющими оценивать финансовое положение эмитента и риск невозврата вложенных средств.
Именно поэтому возникает вопрос: если собственник способен контролировать деятельность компании, а привлечённые через публичный рынок средства предоставляют многочисленные кредиторы, чьи интересы прежде всего должен защищать специальный режим аудита?
Почему при наличии признаков заведомо ложного аудиторского заключения владелец облигаций должен зависеть исключительно от решения контролирующего органа о дальнейшем обращении в суд?
Минфин противопоставляет облигационеров акционерам, указывая на отсутствие у первых корпоративных прав. Но в случае ООО «Оил Ресурс» акционеров самого эмитента вообще нет.
Есть единственный участник общества, управляющая организация и владельцы публично обращающихся долговых обязательств.
На наш взгляд, подобная структура особенно убедительно показывает, почему защиту достоверности аудита нельзя ставить в зависимость исключительно от корпоративных прав инвестора.
3. Минфин противоречит собственным разъяснениям о пользователях финансовой отчётности
В Практических рекомендациях № 2 по применению МСФО «Формирование суждений о существенности», опубликованных Минфином России, пункт 13 прямо определяет:
«Основными пользователями являются существующие и потенциальные инвесторы, заимодавцы и прочие кредиторы».
Причём далее уточняется, что речь идёт о пользователях, которые не могут потребовать предоставления информации непосредственно им и поэтому вынуждены полагаться на финансовую отчётность общего назначения.
Пункт 14 дополнительно указывает на необходимость учитывать потребности не только существующих, но и потенциальных пользователей отчётности.
А пункт 17 прямо относит к решениям основных пользователей покупку, продажу и удержание долговых инструментов.
Таким образом, владельцы облигаций не просто входят в число пользователей отчётности. Их инвестиционные решения прямо предусмотрены в опубликованных Минфином рекомендациях.
Более того, часть 1 статьи 6 закона № 307-ФЗ определяет аудиторское заключение как официальный документ, предназначенный для пользователей бухгалтерской (финансовой) отчётности.
Если кредиторы являются основными пользователями отчётности, а аудиторское заключение предназначено для пользователей этой отчётности, на каком основании Минфин считает непосредственную адресацию заключения определяющим аргументом против судебной защиты облигационеров?
Необходимо различать заказчика аудита, формального адресата аудиторского заключения и его пользователей.
Это не тождественные категории.
4. Почему Минфин противопоставляет акционеров и облигационеров?
В пункте 1 обоснования отказа министерство указывает:
«роль владельцев облигаций существенно отличается от роли акционеров».
Далее Минфин поясняет:
«В отличие от акционера владелец облигации не обладает корпоративными правами, прежде всего правом участвовать в управлении акционерным обществом».
Действительно, акционер и облигационер обладают различными правами и несут разные экономические риски. С этим никто не спорит.
Но какое отношение это имеет к праву требовать судебной проверки заведомой ложности аудиторского заключения?
АВО не предлагает наделять облигационеров правом участвовать в управлении обществом. Речь идёт о защите от недостоверной финансовой информации.
Акционер оценивает стоимость своего участия в капитале, а облигационер — способность эмитента своевременно обслуживать долг.
Для кредитора достоверность сведений о финансовом положении должника имеет не меньшее значение, чем для собственника.
Более того, отсутствие корпоративных прав зачастую означает, что облигационер располагает меньшими возможностями получать информацию непосредственно от эмитента.
Поэтому аргумент Минфина о различиях правового положения акционеров и кредиторов скорее подчёркивает необходимость эффективных механизмов защиты последних, чем опровергает её.
5. Минфин признаёт ответственность аудиторов перед облигационерами, но возражает против дополнительного способа судебной защиты
В пункте 3 своего ответа Минфин напоминает, что законодательство предусматривает ответственность аудиторских организаций за убытки, причинённые владельцам облигаций вследствие раскрытия недостоверной информации.
Речь идёт, в частности, о пункте 11 статьи 30 Федерального закона № 39-ФЗ «О рынке ценных бумаг».
Ведомство использует существование таких механизмов как один из аргументов против инициативы АВО.
Однако иск о возмещении убытков и заявление о признании аудиторского заключения заведомо ложным имеют разные предметы и правовые последствия.
В первом случае инвестору необходимо доказывать наличие убытков, их размер, причинную связь и другие обстоятельства, необходимые для привлечения к ответственности.
Во втором случае рассматривается вопрос о самом аудиторском заключении: проводился ли аудит и не противоречит ли заключение явно документам, рассмотренным аудитором.
Наличие возможности взыскать убытки не означает, что инвестор должен быть лишён других предусмотренных законом или предлагаемых законодателем способов защиты.
Более того, само признание Минфином ответственности аудиторов перед облигационерами подтверждает наличие у этих инвесторов самостоятельного юридически значимого интереса в достоверности аудиторского подтверждения отчётности.
6. Административная жалоба не равнозначна праву обратиться в суд
Министерство предлагает владельцам облигаций использовать механизм подачи жалоб на действия аудиторских организаций в СРО аудиторов, Казначейство России и Банк России.
По мнению Минфина:
«Описанный подход к определению перечня лиц, имеющих право на обращение в суд для признания аудиторского заключения заведомо ложным, обеспечивает надлежащую защиту публичных интересов широкого круга пользователей аудиторских заключений, а также предотвращение излишней и неоправданной нагрузки на судебную систему Российской Федерации».
Однако возможность направить жалобу регулятору и возможность самостоятельно обратиться в суд — принципиально разные правовые механизмы.
В первом случае дальнейшее движение вопроса зависит от решений контролирующего органа. Во втором заявитель самостоятельно инициирует судебную процедуру и участвует в ней в предусмотренном законом порядке.
При этом в ответе Минфина не приводится статистика, которая позволяла бы оценить эффективность существующего порядка: сколько жалоб инвесторов поступило, сколько проверок проведено и сколько аудиторских заключений признано заведомо ложными по обращениям уполномоченных органов.
Не представлены и расчёты предполагаемой дополнительной нагрузки на суды.
Ассоциация готова обсуждать разумные процессуальные ограничения, исключающие злоупотребления. Однако опасения относительно судебной нагрузки сами по себе не могут служить исчерпывающим обоснованием отказа инвесторам в дополнительном механизме защиты.
7. Почему облигационерам нельзя предоставить специальное право, если существуют другие кредиторы?
Ещё один довод Минфина состоит в том, что владельцы облигаций являются не единственными кредиторами компании.
Ведомство указывает на банки, лизинговые, факторинговые организации и поставщиков, после чего утверждает:
«Предоставление владельцам облигаций права на обращение в суд для признания аудиторского заключения заведомо ложным требует дополнительного обоснования выделения именно этой группы поставщиков финансовых ресурсов и предоставления ей особых преференций по сравнению с аналогичными поставщиками финансовых ресурсов».
Но у публичного облигационного рынка существует важная специфика.
Банки и другие профессиональные кредиторы зачастую имеют возможность согласовать индивидуальные условия финансирования, предоставление дополнительной отчётности, финансовые ковенанты и другие механизмы контроля за должником.
Розничный инвестор, приобретающий облигации на бирже, как правило, не располагает такими возможностями.
Именно поэтому публичный рынок ценных бумаг построен на стандартизированном раскрытии информации, обязательном аудите и специальных требованиях к эмитентам.
Более того, предоставление особых механизмов защиты владельцам публично обращающихся ценных бумаг не исключает дальнейшего обсуждения аналогичных механизмов для других категорий кредиторов.
Различие между кредиторами необходимо учитывать при определении условий судебной защиты, а не использовать как основание для отказа от неё.
8. Что именно предлагает АВО?
Ассоциация не утверждает, что действующее законодательство уже предоставляет владельцам облигаций самостоятельное право обращаться с заявлением о признании аудиторского заключения заведомо ложным.
Именно поэтому мы и предлагаем внести соответствующее изменение в часть 6 статьи 6 Федерального закона № 307-ФЗ.
При этом важно понимать, что речь не идёт о возможности оспаривать любое не понравившееся инвестору аудиторское мнение.
Часть 5 статьи 6 закона № 307-ФЗ устанавливает специальное определение заведомо ложного аудиторского заключения. Оно охватывает случаи, когда аудит фактически не проводился либо заключение явно противоречит документам, представленным аудитору и рассмотренным в ходе проверки.
Это существенно более узкое основание, чем обычное несогласие инвестора с профессиональным суждением аудитора.
Сам по себе последующий дефолт эмитента также не свидетельствует о заведомой ложности ранее выданного заключения.
АВО выступает за создание действенного, но юридически обоснованного механизма судебной защиты, который учитывал бы как интересы владельцев облигаций, так и необходимость предотвращения необоснованных претензий к аудиторам.
Главный вопрос остаётся без ответа
Современное регулирование публичного долгового рынка построено на том, что инвестор должен иметь возможность оценить финансовое состояние эмитента на основании раскрываемой информации, достоверность которой подтверждается независимым аудитором.
Для этого государство установило обязательный аудит, специальные требования к аудиторским организациям и отдельный реестр Банка России.
Но при обсуждении права владельцев облигаций самостоятельно добиваться признания аудиторского заключения заведомо ложным Минфин ссылается на отсутствие у них корпоративных прав и непосредственной адресации заключения.
Пример ООО «Оил Ресурс» особенно нагляден: единственный участник общества через корпоративные механизмы контролирует деятельность компании, тогда как владельцы облигаций, предоставляющие ей финансирование, не имеют сопоставимого доступа к внутренней информации.
Получается, что для возникновения повышенных требований к аудитору статус эмитента публичных облигаций имеет определяющее значение, а для предоставления инвестору дополнительного судебного механизма защиты от заведомо ложного аудита — уже нет.
Именно это противоречие АВО считает принципиальным.
Мы убеждены, что защита достоверности финансовой отчётности не должна рассматриваться исключительно через призму корпоративных прав акционеров.
Для владельца облигации, который доверил компании свои деньги и ожидает возврата долга, достоверность финансовой информации имеет непосредственное экономическое значение.
И если государство требует от эмитента публичных облигаций проходить аудит у организации со специальным допуском Банка России, оно должно убедительно объяснить, почему владелец таких облигаций не может самостоятельно инициировать судебную проверку заведомой ложности аудиторского заключения.
Ассоциация инвесторов «АВО» продолжит добиваться совершенствования законодательства в этой сфере.
Источники и документы
Ответ Министерства финансов Российской Федерации, подписанный заместителем министра В.В. Колычевым, на обращение № 768787 от 18 октября 2026 года.
Федеральный закон № 307-ФЗ «Об аудиторской деятельности», статьи 5, 5.1 и 6.
Федеральный закон № 39-ФЗ «О рынке ценных бумаг», статья 30.
Практические рекомендации № 2 по применению МСФО «Формирование суждений о существенности», опубликованные Министерством финансов Российской Федерации.
Корпоративное раскрытие ООО «Оил Ресурс» от 27 июля 2026 года:
https://e-disclosure.azipi.ru/messages/4570374/
Корпоративное управление АО «Кириллица»:
https://kirillitsa.ru/about/governance/
Информация Московской биржи об эмитенте и исполнении обязательств по облигациям:
https://www.moex.com/ru/listing/emidoc-default.aspx?id=2547
Разъяснения Банка России об аудите общественно значимых организаций на финансовом рынке:
https://www.cbr.ru/explan/corporate_rel/
Ассоциация получила письмо, подписанное заместителем министра финансов В.В. Колычевым. Ответ подготовлен на обращение, поступившее из Администрации Президента Российской Федерации, с учётом мнений Минэкономразвития, Банка России и саморегулируемой организации аудиторов «Содружество».
АВО считает необходимым публично прокомментировать основные доводы министерства.
1. Если аудиторское заключение не адресовано облигационерам, для кого установлен специальный реестр аудиторов Банка России?
В пункте 4 своего ответа Минфин утверждает:
«владельцы облигаций могут полагаться на аудиторское заключение, однако этот документ не адресован им напрямую, непосредственно».
Далее ведомство делает вывод о наличии дополнительных ограничений применения аудиторского заключения владельцами облигаций.
Однако действующее законодательство предусматривает специальный режим аудита именно для эмитентов, привлекающих финансирование на публичном рынке ценных бумаг.
Согласно статьям 5 и 5.1 Федерального закона № 307-ФЗ «Об аудиторской деятельности», организации, ценные бумаги которых допущены к организованным торгам, обязаны проводить аудит и относятся к общественно значимым организациям на финансовом рынке (ОЗОФР).
Аудиторские услуги таким организациям вправе оказывать только аудиторские организации, внесённые в специальный реестр Банка России.
Важно, что требования распространяются не только на акционерные общества.
Эмитентом облигаций может выступать обычное общество с ограниченной ответственностью. Такое ООО не имеет акций и может выходить на биржу исключительно для привлечения долгового финансирования.
Возникает принципиальный вопрос: для кого государство установило повышенные требования к аудиту такого эмитента?
У компании может быть один участник, обладающий возможностью получать внутреннюю информацию, и тысячи владельцев облигаций, принимающих инвестиционные решения на основании публичной отчётности.
Именно допуск облигаций к организованным торгам становится основанием для отнесения такого эмитента к общественно значимым организациям на финансовом рынке.
Получается противоречивая конструкция: публичное обращение облигаций требует привлечения аудитора со специальным допуском Банка России, но владельцам этих облигаций отказывают в праве самостоятельно поставить перед судом вопрос о заведомой ложности аудиторского заключения.
На наш взгляд, такая позиция требует существенно более убедительного обоснования.
2. Реальный пример: ООО «Оил Ресурс» и Семён Гарагуль
Показательным примером служит эмитент биржевых облигаций ООО «Оил Ресурс», ранее носивший название ООО «Ойл Ресурс Групп».
Компания привлекала финансирование на публичном долговом рынке, оставаясь обществом с ограниченной ответственностью.
Согласно раскрытой эмитентом корпоративной информации, единственным участником ООО «Оил Ресурс» является АО «Кириллица», осуществляющее также функции управляющей организации. Генеральный директор АО «Кириллица» — Семён Сергеевич Гарагуль.
В опубликованной ранее схеме владения группы Семён Гарагуль был указан как единственный конечный собственник АО «Кириллица», через которое осуществлялось владение «Оил Ресурс».
Таким образом, перед нами пример публичного долгового эмитента с единственным участником и концентрированной структурой корпоративного контроля.
При этом на биржевом рынке его облигации приобретали сторонние инвесторы, не обладавшие правами участия в управлении компанией.
В 2026 году эмитент столкнулся с проблемами исполнения обязательств по облигациям. Факты неисполнения обязательств отражены в официальном раскрытии информации и материалах Московской биржи.
Важно подчеркнуть, что сам по себе дефолт не является доказательством недостоверности финансовой отчётности или заведомой ложности аудиторского заключения. АВО не делает такого утверждения.
Но пример «Оил Ресурс» наглядно демонстрирует принципиальную разницу в положении собственника и публичных кредиторов.
Собственник через органы управления и подконтрольные ему корпоративные структуры располагает механизмами получения информации о деятельности бизнеса. Владельцы облигаций такими полномочиями не обладают.
Для них публичная финансовая отчётность и аудиторское заключение являются важнейшими источниками информации, позволяющими оценивать финансовое положение эмитента и риск невозврата вложенных средств.
Именно поэтому возникает вопрос: если собственник способен контролировать деятельность компании, а привлечённые через публичный рынок средства предоставляют многочисленные кредиторы, чьи интересы прежде всего должен защищать специальный режим аудита?
Почему при наличии признаков заведомо ложного аудиторского заключения владелец облигаций должен зависеть исключительно от решения контролирующего органа о дальнейшем обращении в суд?
Минфин противопоставляет облигационеров акционерам, указывая на отсутствие у первых корпоративных прав. Но в случае ООО «Оил Ресурс» акционеров самого эмитента вообще нет.
Есть единственный участник общества, управляющая организация и владельцы публично обращающихся долговых обязательств.
На наш взгляд, подобная структура особенно убедительно показывает, почему защиту достоверности аудита нельзя ставить в зависимость исключительно от корпоративных прав инвестора.
3. Минфин противоречит собственным разъяснениям о пользователях финансовой отчётности
В Практических рекомендациях № 2 по применению МСФО «Формирование суждений о существенности», опубликованных Минфином России, пункт 13 прямо определяет:
«Основными пользователями являются существующие и потенциальные инвесторы, заимодавцы и прочие кредиторы».
Причём далее уточняется, что речь идёт о пользователях, которые не могут потребовать предоставления информации непосредственно им и поэтому вынуждены полагаться на финансовую отчётность общего назначения.
Пункт 14 дополнительно указывает на необходимость учитывать потребности не только существующих, но и потенциальных пользователей отчётности.
А пункт 17 прямо относит к решениям основных пользователей покупку, продажу и удержание долговых инструментов.
Таким образом, владельцы облигаций не просто входят в число пользователей отчётности. Их инвестиционные решения прямо предусмотрены в опубликованных Минфином рекомендациях.
Более того, часть 1 статьи 6 закона № 307-ФЗ определяет аудиторское заключение как официальный документ, предназначенный для пользователей бухгалтерской (финансовой) отчётности.
Если кредиторы являются основными пользователями отчётности, а аудиторское заключение предназначено для пользователей этой отчётности, на каком основании Минфин считает непосредственную адресацию заключения определяющим аргументом против судебной защиты облигационеров?
Необходимо различать заказчика аудита, формального адресата аудиторского заключения и его пользователей.
Это не тождественные категории.
4. Почему Минфин противопоставляет акционеров и облигационеров?
В пункте 1 обоснования отказа министерство указывает:
«роль владельцев облигаций существенно отличается от роли акционеров».
Далее Минфин поясняет:
«В отличие от акционера владелец облигации не обладает корпоративными правами, прежде всего правом участвовать в управлении акционерным обществом».
Действительно, акционер и облигационер обладают различными правами и несут разные экономические риски. С этим никто не спорит.
Но какое отношение это имеет к праву требовать судебной проверки заведомой ложности аудиторского заключения?
АВО не предлагает наделять облигационеров правом участвовать в управлении обществом. Речь идёт о защите от недостоверной финансовой информации.
Акционер оценивает стоимость своего участия в капитале, а облигационер — способность эмитента своевременно обслуживать долг.
Для кредитора достоверность сведений о финансовом положении должника имеет не меньшее значение, чем для собственника.
Более того, отсутствие корпоративных прав зачастую означает, что облигационер располагает меньшими возможностями получать информацию непосредственно от эмитента.
Поэтому аргумент Минфина о различиях правового положения акционеров и кредиторов скорее подчёркивает необходимость эффективных механизмов защиты последних, чем опровергает её.
5. Минфин признаёт ответственность аудиторов перед облигационерами, но возражает против дополнительного способа судебной защиты
В пункте 3 своего ответа Минфин напоминает, что законодательство предусматривает ответственность аудиторских организаций за убытки, причинённые владельцам облигаций вследствие раскрытия недостоверной информации.
Речь идёт, в частности, о пункте 11 статьи 30 Федерального закона № 39-ФЗ «О рынке ценных бумаг».
Ведомство использует существование таких механизмов как один из аргументов против инициативы АВО.
Однако иск о возмещении убытков и заявление о признании аудиторского заключения заведомо ложным имеют разные предметы и правовые последствия.
В первом случае инвестору необходимо доказывать наличие убытков, их размер, причинную связь и другие обстоятельства, необходимые для привлечения к ответственности.
Во втором случае рассматривается вопрос о самом аудиторском заключении: проводился ли аудит и не противоречит ли заключение явно документам, рассмотренным аудитором.
Наличие возможности взыскать убытки не означает, что инвестор должен быть лишён других предусмотренных законом или предлагаемых законодателем способов защиты.
Более того, само признание Минфином ответственности аудиторов перед облигационерами подтверждает наличие у этих инвесторов самостоятельного юридически значимого интереса в достоверности аудиторского подтверждения отчётности.
6. Административная жалоба не равнозначна праву обратиться в суд
Министерство предлагает владельцам облигаций использовать механизм подачи жалоб на действия аудиторских организаций в СРО аудиторов, Казначейство России и Банк России.
По мнению Минфина:
«Описанный подход к определению перечня лиц, имеющих право на обращение в суд для признания аудиторского заключения заведомо ложным, обеспечивает надлежащую защиту публичных интересов широкого круга пользователей аудиторских заключений, а также предотвращение излишней и неоправданной нагрузки на судебную систему Российской Федерации».
Однако возможность направить жалобу регулятору и возможность самостоятельно обратиться в суд — принципиально разные правовые механизмы.
В первом случае дальнейшее движение вопроса зависит от решений контролирующего органа. Во втором заявитель самостоятельно инициирует судебную процедуру и участвует в ней в предусмотренном законом порядке.
При этом в ответе Минфина не приводится статистика, которая позволяла бы оценить эффективность существующего порядка: сколько жалоб инвесторов поступило, сколько проверок проведено и сколько аудиторских заключений признано заведомо ложными по обращениям уполномоченных органов.
Не представлены и расчёты предполагаемой дополнительной нагрузки на суды.
Ассоциация готова обсуждать разумные процессуальные ограничения, исключающие злоупотребления. Однако опасения относительно судебной нагрузки сами по себе не могут служить исчерпывающим обоснованием отказа инвесторам в дополнительном механизме защиты.
7. Почему облигационерам нельзя предоставить специальное право, если существуют другие кредиторы?
Ещё один довод Минфина состоит в том, что владельцы облигаций являются не единственными кредиторами компании.
Ведомство указывает на банки, лизинговые, факторинговые организации и поставщиков, после чего утверждает:
«Предоставление владельцам облигаций права на обращение в суд для признания аудиторского заключения заведомо ложным требует дополнительного обоснования выделения именно этой группы поставщиков финансовых ресурсов и предоставления ей особых преференций по сравнению с аналогичными поставщиками финансовых ресурсов».
Но у публичного облигационного рынка существует важная специфика.
Банки и другие профессиональные кредиторы зачастую имеют возможность согласовать индивидуальные условия финансирования, предоставление дополнительной отчётности, финансовые ковенанты и другие механизмы контроля за должником.
Розничный инвестор, приобретающий облигации на бирже, как правило, не располагает такими возможностями.
Именно поэтому публичный рынок ценных бумаг построен на стандартизированном раскрытии информации, обязательном аудите и специальных требованиях к эмитентам.
Более того, предоставление особых механизмов защиты владельцам публично обращающихся ценных бумаг не исключает дальнейшего обсуждения аналогичных механизмов для других категорий кредиторов.
Различие между кредиторами необходимо учитывать при определении условий судебной защиты, а не использовать как основание для отказа от неё.
8. Что именно предлагает АВО?
Ассоциация не утверждает, что действующее законодательство уже предоставляет владельцам облигаций самостоятельное право обращаться с заявлением о признании аудиторского заключения заведомо ложным.
Именно поэтому мы и предлагаем внести соответствующее изменение в часть 6 статьи 6 Федерального закона № 307-ФЗ.
При этом важно понимать, что речь не идёт о возможности оспаривать любое не понравившееся инвестору аудиторское мнение.
Часть 5 статьи 6 закона № 307-ФЗ устанавливает специальное определение заведомо ложного аудиторского заключения. Оно охватывает случаи, когда аудит фактически не проводился либо заключение явно противоречит документам, представленным аудитору и рассмотренным в ходе проверки.
Это существенно более узкое основание, чем обычное несогласие инвестора с профессиональным суждением аудитора.
Сам по себе последующий дефолт эмитента также не свидетельствует о заведомой ложности ранее выданного заключения.
АВО выступает за создание действенного, но юридически обоснованного механизма судебной защиты, который учитывал бы как интересы владельцев облигаций, так и необходимость предотвращения необоснованных претензий к аудиторам.
Главный вопрос остаётся без ответа
Современное регулирование публичного долгового рынка построено на том, что инвестор должен иметь возможность оценить финансовое состояние эмитента на основании раскрываемой информации, достоверность которой подтверждается независимым аудитором.
Для этого государство установило обязательный аудит, специальные требования к аудиторским организациям и отдельный реестр Банка России.
Но при обсуждении права владельцев облигаций самостоятельно добиваться признания аудиторского заключения заведомо ложным Минфин ссылается на отсутствие у них корпоративных прав и непосредственной адресации заключения.
Пример ООО «Оил Ресурс» особенно нагляден: единственный участник общества через корпоративные механизмы контролирует деятельность компании, тогда как владельцы облигаций, предоставляющие ей финансирование, не имеют сопоставимого доступа к внутренней информации.
Получается, что для возникновения повышенных требований к аудитору статус эмитента публичных облигаций имеет определяющее значение, а для предоставления инвестору дополнительного судебного механизма защиты от заведомо ложного аудита — уже нет.
Именно это противоречие АВО считает принципиальным.
Мы убеждены, что защита достоверности финансовой отчётности не должна рассматриваться исключительно через призму корпоративных прав акционеров.
Для владельца облигации, который доверил компании свои деньги и ожидает возврата долга, достоверность финансовой информации имеет непосредственное экономическое значение.
И если государство требует от эмитента публичных облигаций проходить аудит у организации со специальным допуском Банка России, оно должно убедительно объяснить, почему владелец таких облигаций не может самостоятельно инициировать судебную проверку заведомой ложности аудиторского заключения.
Ассоциация инвесторов «АВО» продолжит добиваться совершенствования законодательства в этой сфере.
Источники и документы
Ответ Министерства финансов Российской Федерации, подписанный заместителем министра В.В. Колычевым, на обращение № 768787 от 18 октября 2026 года.
Федеральный закон № 307-ФЗ «Об аудиторской деятельности», статьи 5, 5.1 и 6.
Федеральный закон № 39-ФЗ «О рынке ценных бумаг», статья 30.
Практические рекомендации № 2 по применению МСФО «Формирование суждений о существенности», опубликованные Министерством финансов Российской Федерации.
Корпоративное раскрытие ООО «Оил Ресурс» от 27 июля 2026 года:
https://e-disclosure.azipi.ru/messages/4570374/
Корпоративное управление АО «Кириллица»:
https://kirillitsa.ru/about/governance/
Информация Московской биржи об эмитенте и исполнении обязательств по облигациям:
https://www.moex.com/ru/listing/emidoc-default.aspx?id=2547
Разъяснения Банка России об аудите общественно значимых организаций на финансовом рынке:
https://www.cbr.ru/explan/corporate_rel/